
1
Erstgespräch
Absicherungswünsche, Gesundheitszustand, Solo-BU oder Kombination mit Altersvorsorge, optionale Bausteine, Kriterien der Gesellschaftsauswahl und weiterer Ablauf.
Statistiken zufolge ist jeder Vierte vor dem regulären Renteneintritt von einer Berufsunfähigkeit betroffen. Muss man wegen Krankheit oder Unfall seinen Beruf aufgeben, finanziert eine private Berufsunfähigkeitsversicherung den Lebensunterhalt.
© AI Visual Vault – stock.adobe.com
Im Laufe eines Berufslebens verdient man häufig mehrere Hunderttausend Euro, viele Menschen überschreiten sogar die Millionengrenze. Wer aus gesundheitlichen Gründen seinen Beruf aufgeben muss, verliert dieses Einkommen – mit dramatischen Folgen für die ganze Familie.
Der deutsche Staat zahlt im Falle einer Berufsaufgabe wegen Krankheit oder Unfall keine Berufsunfähigkeitsrente mehr. Fällt das Einkommen aus der eigenen Arbeitskraft weg, kann man sehr schnell zum Sozialfall werden. Daher gehört die Berufsunfähigkeitsversicherung zu den wichtigsten Versicherungen überhaupt.
Für Beamte spricht man von Dienstunfähigkeitsversicherung. Im öffentlichen Dienst gelten etwas andere Regelungen – diese berücksichtigen wir bei der Beratung von (angehenden) Beamten selbstverständlich.
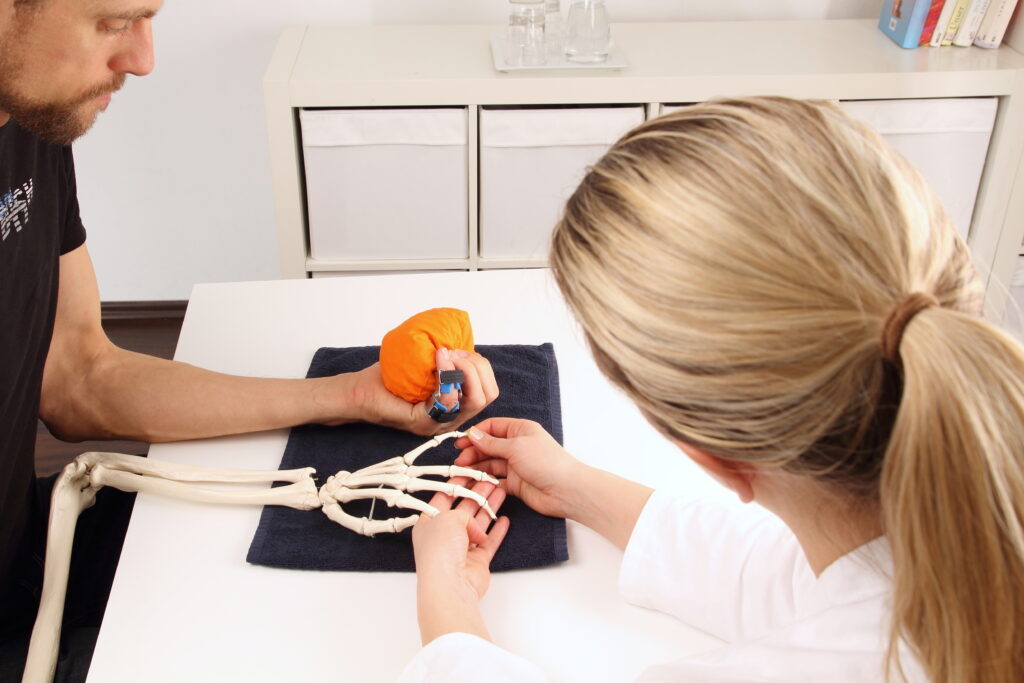
Ursachen für eine Berufsunfähigkeit gibt es viele – Unfälle, Erkrankungen des Skelett- und Bewegungsapparates, Krebs und andere bösartige Geschwülste.
Besonderes Augenmerk gilt der stetig steigenden Zahl an Nervenerkrankungen. Für mittlerweile knapp ein Drittel aller Leistungsfälle sind psychische bzw. Nervenerkrankungen wie Burn-out die Ursache – mit steigender Tendenz. Ein hohes Risiko haben also nicht nur körperlich Tätige, sondern alle, die am Arbeitsprozess teilnehmen.
Was für den Beitrag relevant ist – je nach Versicherer oder Berufsgruppe (z. B. Beamte) können weitere Angaben hinzukommen:
Absicherungswünsche, Gesundheitszustand, Solo-BU oder Kombination mit Altersvorsorge, optionale Bausteine, Kriterien der Gesellschaftsauswahl und weiterer Ablauf.
Bei Bedarf Patientenquittung bzw. Versichertenauskunft anfordern, Diagnosen prüfen und klarstellen, Gesundheitsangaben für die Risikovoranfrage zusammenfassen.
Voranfrage bei verschiedenen Gesellschaften, Rückfragen klären, Ergebnisse zusammenfassen, Zuschläge oder Ausschlüsse bewerten – und Alternativen berechnen, falls eine BU nicht möglich oder nicht sinnvoll ist.
Passende Tarife auswählen und gegenüberstellen, Leistungen im Detail konfigurieren, optionale Bausteine klären.
Antragsunterlagen vorbereiten (Angebot, Bedingungen, Beratungsdokumentation), Unterzeichnung in der Regel per digitaler Unterschrift, Einreichung beim Versicherer.
Antragsbearbeitung und Police kontrollieren, finale Rückfragen klären, bei Bedarf Überprüfung von Ausschlüssen oder Nachversicherung terminieren. Auch danach sind wir jederzeit für Sie da.
Mit unserer Online-Risikovoranfrage erfassen Sie Beruf, Absicherungswunsch und Gesundheitsangaben strukturiert. Wir prüfen damit anonym bei ausgewählten Versicherern, ob und zu welchen Bedingungen Sie eine Berufs- oder Dienstunfähigkeitsversicherung bekommen.
Bei leistungsstarken Produkten spricht man von Berufsunfähigkeit, wenn man seinen zuletzt ausgeübten Beruf mindestens zu 50 % und voraussichtlich für mindestens sechs Monate nicht mehr ausüben kann – unabhängig davon, ob eine Krankheit oder ein Unfall die Ursache ist. Dann wird die versicherte Rente ausgezahlt.
Als Rentenhöhe sollte man mindestens das persönliche Existenzminimum heranziehen, also die monatliche Summe, die man braucht, um den aktuellen Lebensstandard zu sichern. Bei den meisten Versicherern können maximal etwa 80 bis 90 % des Nettoeinkommens versichert werden. In der Regel sollte man sich relativ nah an dieser Höhe orientieren.
Häufige Ursachen sind psychische Erkrankungen (29,5 %), Krebs (19,3 %) und Erkrankungen des Bewegungsapparates (19,1 %), gefolgt von Unfällen, Erkrankungen des Nervensystems und Herz-Kreislauf-Erkrankungen (Quelle: GDV). Knapp ein Drittel aller Leistungsfälle geht auf psychische bzw. Nervenerkrankungen zurück – mit steigender Tendenz.
Beruf, Ausbildung bzw. Studium, Anteil Büro- und körperlicher Tätigkeit, Gesundheitszustand, Familienstand, Einkommen und gewünschte Rentenhöhe, Alter und Vertragsdauer, Leistungsniveau und Zusatzbausteine sowie der Raucherstatus. Je nach Versicherer oder Berufsgruppe können weitere Angaben hinzukommen.
Wir besprechen Ihre Absicherung, prüfen anonym Ihre Versicherbarkeit und finden den passenden Tarif – auch für (angehende) Beamte.